
 Azərbaycanca
 English
 Русский
 İndi əlaqə saxla


 Az
Ekologiya və Təbii Sərvətlər Nazirliyinin məlumatına görə, Azərbaycanda sel və daşqın hadisələrinin sayı 2022-ci ildəki 51-dən 2023-cü ildə 143-ə yüksəlib. Belə risklər artarkən, evimi sel və daşqından necə sığortalayım sualına cavab tapmaq üçün sığortanın adına baxmaq kifayət etmir. Əsas məsələ sığorta müqaviləsində hansı risklərin və zərərlərin təminata daxil olduğunu anlamaqdır.
Su ilə bağlı bütün zərərlər eyni qaydada qarşılanmır. İcbari əmlak sığortası evin konstruktiv hissələrini qoruya bilər, amma ev əşyalarının təminata daxil olub-olmadığını ayrıca yoxlamaq lazımdır. İstisnaları, ödəniş limitini və sığorta haqqını da müqayisə et.
Bu bələdçidə sel, daşqın və su basması arasındakı fərqləri, müqavilədə yoxlamalı olduğun şərtləri və təklifləri necə müqayisə etməyi öyrənəcəksən. Bizdə 10-dan çox sığorta şirkətinin təkliflərini müqayisə edə, evin və ailən üçün uyğun variantı seçə bilərsən.
Key Takeaways
- “Evimi sel və daşqından necə sığortalayım?” sualına cavab taparkən sel, daşqın və boru sızmasını ayrı risklər kimi nəzərdən keçir.
- Sığorta müqaviləsində risklərin adını, əhatə dairəsini, istisnaları və ödəniş limitlərini yoxla.
- Təklifləri eyni meyarlarla müqayisə et: təminat, limit, istisna və sığorta haqqı. Ən aşağı qiymət həmişə ehtiyacına uyğun seçim deyil.
- Evinlə yanaşı qorumaq istədiyin əşyaların siyahısını hazırla və onların təminata daxil olub-olmadığını müqavilədən müəyyən et.
- insure.az-da əmlak sığortası təkliflərini onlayn müqayisə et. Uyğun şərtləri seçdikdən sonra müqaviləni rəqəmsal qaydada rəsmiləşdir.
Evimi sel və daşqından sığortalamaq üçün əvvəlcə hansı riskləri ayırmalıyam?
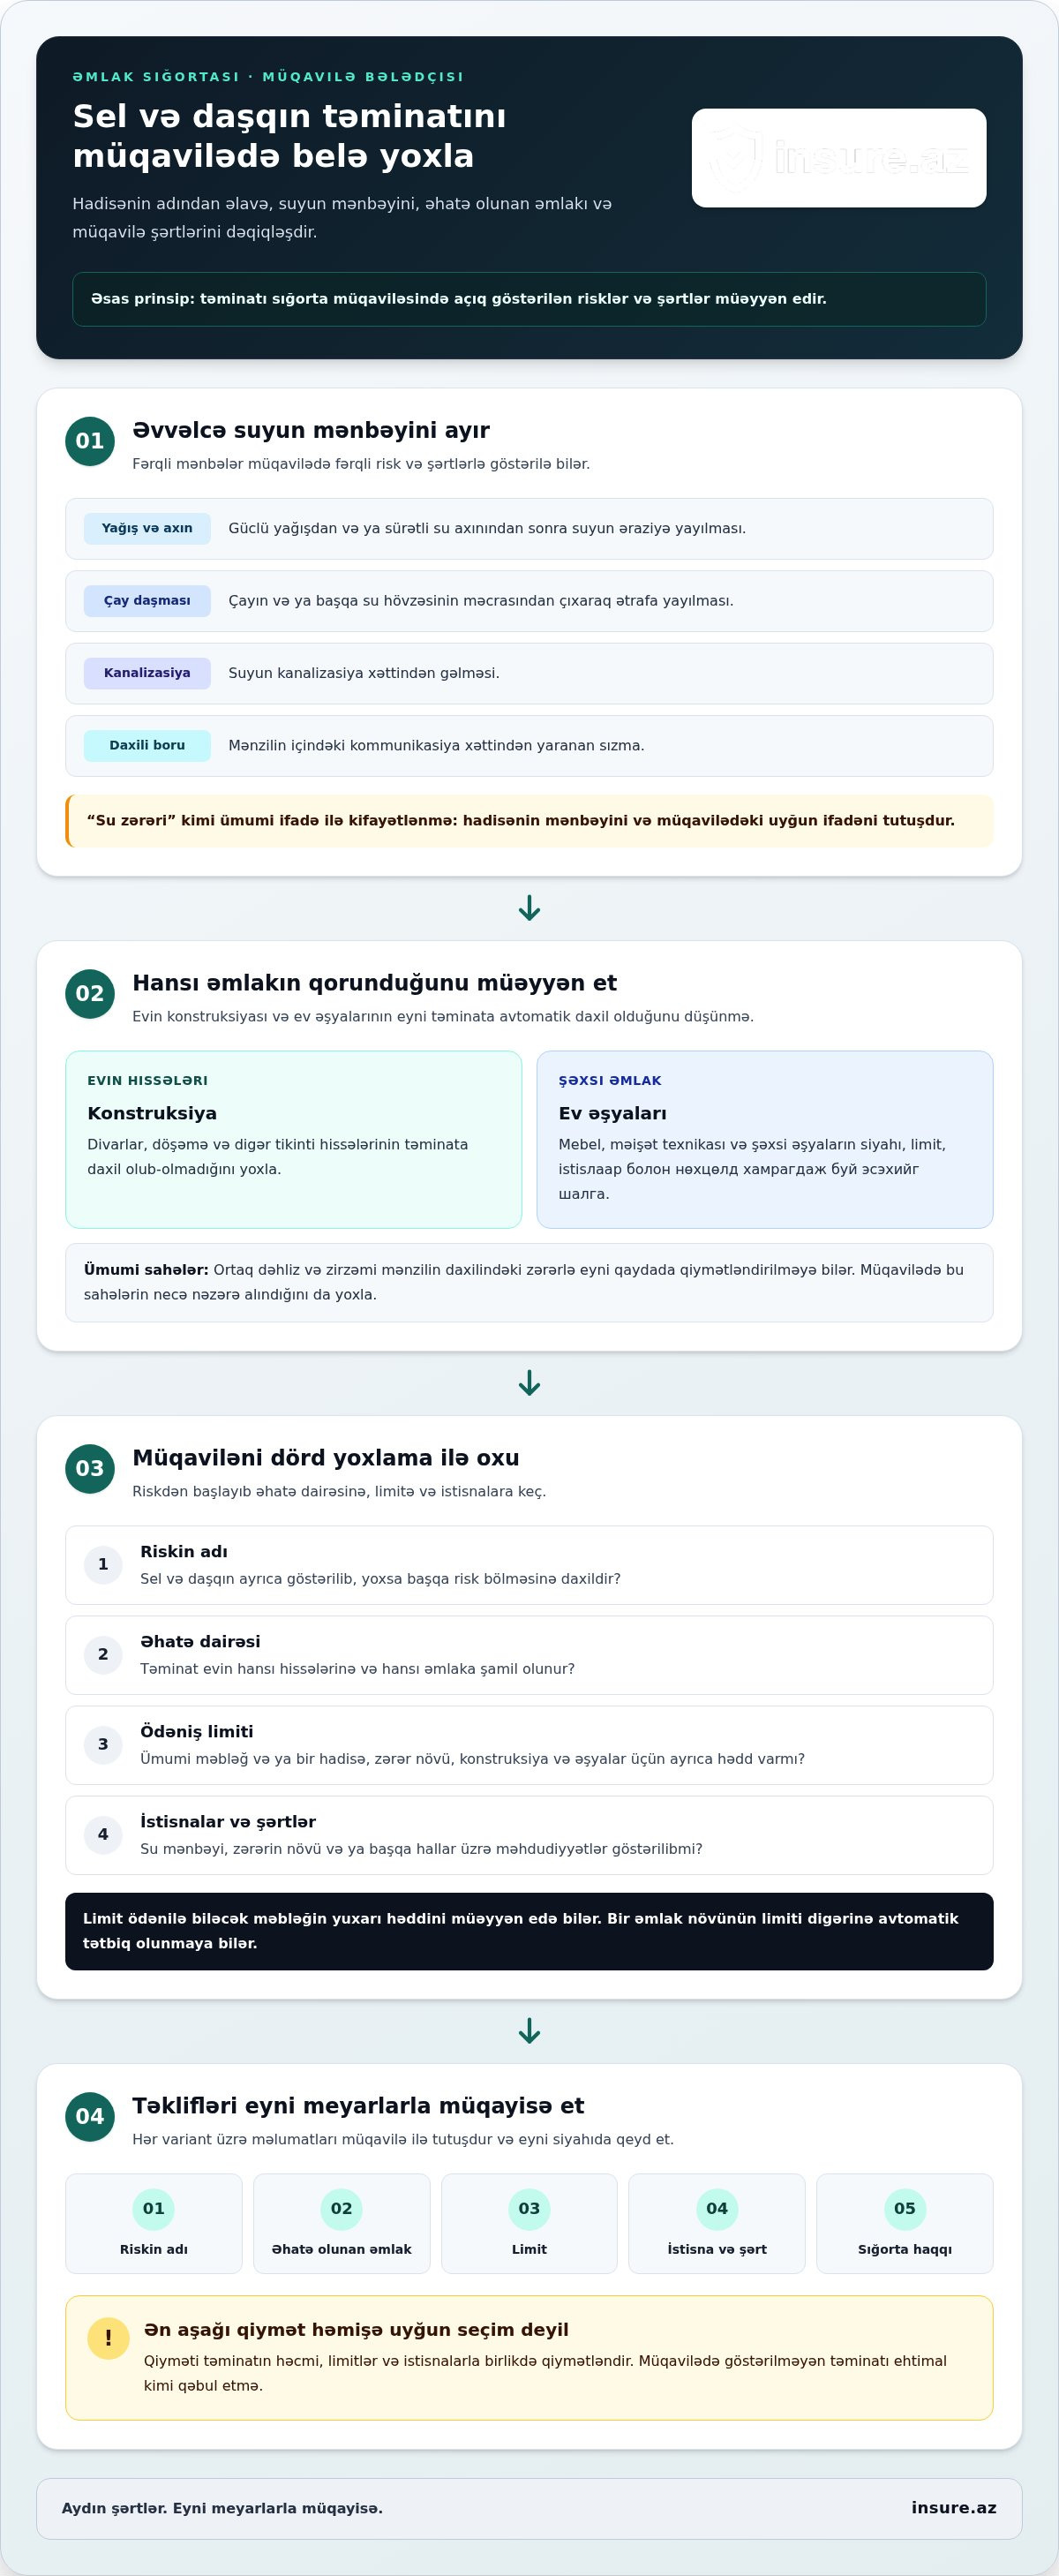
“Su zərəri” ifadəsi müxtəlif hadisələri əhatə edə bilər. Sel, çayın və ya başqa su hövzəsinin daşması, güclü yağışdan sonra suyun evə daxil olması və mənzildə borunun sızması fərqli səbəblərdən yaranır. Sığorta təminatı hadisənin gündəlik adından deyil, sığorta müqaviləsində göstərilən risk və şərtlərdən asılıdır. Buna görə evimi sel və daşqından necə sığortalayım deyə düşünərkən əvvəlcə mümkün zərərin mənbəyini müəyyən et.
Tərif: Sığorta təminatı müqavilədə göstərilən risklər, əhatə olunan əmlak və tətbiq şərtləri ilə müəyyən edilir. Gündəlik dildə işlədilən hadisə adı ilə müqavilədəki ifadənin eyni olduğunu əvvəlcədən düşünmə.
Sel, daşqın və su basması eyni hadisədirmi?
Hər zaman deyil. Sel güclü yağış və ya sürətli su axını nəticəsində suyun əraziyə yayılması ilə baş verə bilər. Daşqın zamanı çay və ya başqa su hövzəsi məcrasından çıxaraq ətraf əraziyə yayıla bilər. Kanalizasiya xəttindən gələn suyun mənbəyi başqadır. Evdaxili boru sızması isə binanın içindəki kommunikasiya xəttindən qaynaqlanır və xarici su basması ilə eyni cür qiymətləndirilməyə bilər.
Müqavilədə yalnız “su zərəri” kimi ümumi ifadəni axtarmaqla kifayətlənmə. Riskin adını, suyun mənbəyini, zərərin başvermə şəraitini və istisnaları oxu. Mümkün hadisələri qısa siyahıya sal: yağış suyu, çay daşması, kanalizasiya və daxili boru sızması. Sonra hər birinin müqavilədə necə ifadə olunduğunu tutuşdur.
Zərər yalnız evə, yoxsa ev əşyalarına da dəyə bilər?
Su divarlara, döşəməyə və digər tikinti hissələrinə zərər verə bilər. Eyni hadisə mebelə, məişət texnikasına və şəxsi əşyalara da ziyan vura bilər. Bunların hamısının eyni təminata avtomatik daxil olduğunu düşünmə. Müqavilədə əhatə olunan əmlakın siyahısını, hər əmlak növü üçün göstərilən limiti və istisnaları ayrıca nəzərdən keçir.
Ortaq dəhliz, zirzəmi və digər ümumi sahələrə dəyən zərər mənzilin daxilindəki zərərlə eyni qaydada qiymətləndirilməyə bilər. Sənəddə bu sahələrin necə nəzərə alındığını və sığortalanan əmlakın kimə aid olduğunu yoxla. İcbari təminatın ümumi çərçivəsini daşınmaz əmlakın icbari sığortası bələdçisində nəzərdən keçirə bilərsən.
Ən vacibi ailənin təhlükəsizliyidir. Sığorta fiziki təhlükəsizlik tədbirlərini əvəz etmir. Su təhlükəsi yarananda təhlükəsiz yerə keç və elektriklə bağlı risklərdən uzaq dur. Əmlak siyahısını sonra dəqiqləşdirmək olar, insanların təhlükəsizliyi birinci yerdədir.
Sığorta müqaviləsində sel və daşqın təminatını necə yoxlamalı?
Müqaviləni oxuyarkən əvvəlcə hadisənin adını tap, sonra həmin riskin hansı əmlaka və hansı şərtlərlə aid olduğunu dəqiqləşdir. “Təbii fəlakət” və ya “su zərəri” kimi ümumi ifadələr təkbaşına kifayət etmir. Sel, daşqın, yağış suyu və boru sızması ayrıca qeyd edilə və fərqli qaydalarla əhatə oluna bilər.
Təminatı yalnız sığorta müqaviləsində açıq göstərilən risklər və şərtlər müəyyən edir. Sığorta məhsulunun qısa təsvirini müqavilənin müvafiq bölməsi ilə tutuşdur. Riskin adı, əhatə olunan əmlak, hadisənin başvermə şərti və istisnalar bir-birinə uyğun gəlirmi?
Təminat, limit və istisnalar nəyə görə vacibdir?
Yoxlamanı bu ardıcıllıqla apar:
- Risk: Sel və daşqın ayrıca göstərilib, yoxsa başqa risk bölməsinə daxildir?
- Əhatə dairəsi: Təminat evin hansı hissələrinə və hansı əmlaka şamil olunur?
- Limit: Müqavilədə ümumi sığorta məbləği, eləcə də bir hadisəyə və ya zərər növünə aid ayrıca hədd varmı?
- İstisna və şərtlər: Hadisənin səbəbi, zərərin növü və ya başqa hallar üzrə məhdudiyyətlər göstərilibmi?
Limit ödənilə biləcək məbləğin yuxarı həddini müəyyən edə bilər. Məsələn, müqavilədə evin konstruksiyası və ev əşyaları üçün ayrı limitlər varsa, birinə aid hədd digərinə avtomatik tətbiq olunmaya bilər. İstisnaları da diqqətlə oxu: müəyyən su mənbəyi və ya zərər növü təminatın xaricində qala bilər. Hadisəni gündəlik dildə necə adlandırdığını deyil, sənəddəki ifadələrin həmin vəziyyətə uyğun olub-olmadığını əsas götür.
Tapdığın şərtləri cədvələ köçürmək müqayisəni asanlaşdırır. Qeyd et: riskin adı, əhatə olunan əmlak, limit, istisna və tətbiq şərti. Beləliklə, müxtəlif təkliflərdəki ümumi təsvirləri müqavilələrdəki konkret şərtlərlə qarışdırmazsan.
İcbari əmlak sığortası sel zərərini avtomatik qarşılayırmı?
İcbari əmlak sığortası ilə könüllü təminatı eyni məna daşıyan məhsullar kimi qəbul etmə. Hansı risklərin və əmlak hissələrinin əhatə olunduğunu konkret sığorta müqaviləsindən müəyyən et. Bütün sel və daşqın hadisələrinin hər şərtdə ödənəcəyinə dair ümumi nəticə çıxarmaq düzgün deyil. Hüquqi çərçivəni qüvvədə olan rəsmi Azərbaycan mənbələrindən, ödəniş və istisnaları isə müqavilənin özündən yoxla.
Şərtləri nəzərdən keçirərkən sığorta haqqını təminatın həcmi, limitlər və istisnalarla birlikdə qiymətləndir. Müqavilədə göstərilməyən təminatı ehtimal kimi qəbul etmə. İcbari əmlak sığortası təkliflərini müqayisə edərkən hər variantın sənədlərindəki məlumatları yanaşı tut.
Sel və daşqın üçün sığorta təkliflərini hansı meyarlarla müqayisə etməli?
Təklifləri yalnız sığorta haqqına görə sıralama. Daha münasib görünən seçim sel riskini, evin lazımi hissələrini və ya əşyaları eyni şəkildə əhatə etməyə bilər. Müqayisəni düzgün aparmaq üçün hər şirkətin təklifindəki məlumatları müvafiq sığorta müqaviləsi ilə tutuşdur. Müqavilədə göstərilməyən təminatı ehtimal kimi qəbul etmə.
Terminlər şirkətdən şirkətə fərqlənə bilər. Bir sənəddə “daşqın”, digərində “təbii fəlakət nəticəsində su zərəri” yazıla bilər. Bu ifadələri eyni risk kimi qəbul etməzdən əvvəl əhatə dairəsini və tətbiq şərtlərini oxu. Müqayisə etdiyin hadisənin mənbəyi, məsələn, çayın daşması və ya yağış suyu, təkliflərdə uyğun olmalıdır.
Evin və ailənin ehtiyacına uyğun təminatı necə qiymətləndirməli?
Əvvəlcə qorumaq istədiyin əmlakı ayrı-ayrılıqda qeyd et: yaşayış sahəsi, mebel və məişət əşyaları. Sonra ailən üçün hansı zərərin daha ağır maliyyə nəticəsi yarada biləcəyini düşün. Məsələn, evin təmirə ehtiyac duyması ilə əsas məişət əşyalarının sıradan çıxması fərqli ehtiyaclar yarada bilər. Hər təklifdə həmin əmlakın göstərilib-göstərilmədiyini, limitini və istisnalarını yoxla.
Evimi sel və daşqından necə sığortalayım deyə qərar verərkən ehtiyac siyahını hər təklifin şərtləri ilə yanaşı tut. Riskin adı oxşar olsa belə, əhatə olunan əmlak və ödəniş qaydası fərqlənə bilər. Uyğun seçim qorumaq istədiyin əmlaka və müqavilədə yazılan şərtlərə əsaslanır.
Müqayisə cədvəlində hansı məlumatlar olmalıdır?
Hər təklif üçün eyni başlıqlardan istifadə et. Beləliklə, vacib fərqlər bir baxışda görünər və sığorta haqqını təminatla birlikdə daha aydın qiymətləndirərsən.
- Riskin adı: Sel, daşqın və ya müqavilədə işlədilən digər ifadə.
- Əhatə olunan əmlak: Yaşayış sahəsi, ev əşyaları və ya ayrıca qeyd olunan başqa əmlak.
- Limit: Ümumi məbləğ və varsa, risk və ya hadisə üzrə ayrıca hədd.
- İstisnalar: Təminata daxil olmayan hadisələr, səbəblər və zərər növləri.
- Sığorta haqqı və ödəniş şərti: Təklifdə göstərilən məbləğ və ödənişin hansı şərtlərlə nəzərdə tutulduğu.
Məlumat sənəddə yoxdursa, xananı boş saxla və ya “göstərilməyib” qeyd et. Fərziyyə ilə doldurma. Rəqəmsal platformaların təklifləri müqayisə etməyi necə asanlaşdırdığını rəqəmsal sığorta portalının üstünlükləri barədə materialda da nəzərdən keçirə bilərsən. Aydın cədvəl qiymətə deyil, ailənin ehtiyacına uyğun müqavilə şərtlərinə əsaslanan seçim etməyə kömək edər.
Evi sel və daşqın riskinə qarşı sığortalamaq üçün hansı addımları atmalı?
Prosesi ardıcıllıqla apar. Əvvəlcə nəyi qorumaq istədiyini müəyyən et, sonra təklifləri eyni risk və şərtlər üzrə müqayisə et. Müqaviləni rəsmiləşdirməzdən əvvəl istisnaları, limitləri və hadisə barədə bildiriş qaydasını oxu. Beləliklə, evin və ailən üçün vacib detalları gözdən qaçırmazsan.
- Əmlakı siyahıya al: Evin özünü, mebel və məişət əşyalarını, eləcə də qorunmasını istədiyin digər əmlakı ayrı qeyd et.
- Təklifləri tutuşdur: Eyni riskin, məsələn, daşqının, hər təklifdə necə təsvir edildiyini və hansı əmlaka şamil olunduğunu yoxla.
- Şərtləri oxu: Limitlərə, istisnalara və sığorta hadisəsi barədə bildiriş qaydasına bax.
- Müqaviləni rəsmiləşdir: Şərtlər ehtiyacına uyğun gəlirsə, sənədi rəqəmsal qaydada tamamla və müqavilənin nüsxəsini saxla.
Sığorta almamışdan əvvəl hansı məlumatları hazırla?
Təklif formasını aç və əmlak barədə hansı məlumatların istəndiyini əvvəlcədən nəzərdən keçir. Evin növü və ünvanı kimi məlumatları yalnız forma tələb etdikdə daxil et. Ev əşyalarını da qorumaq istəyirsənsə, onların hansı bölmədə göstərildiyini və forma üzrə əlavə məlumat lazım olub-olmadığını yoxla. Tələb olunmayan şəxsi məlumatları paylaşma.
Məlumatları dəqiq daxil etmək təklifləri düzgün müqayisə etməyə kömək edir. Məsələn, bir təklifdə yalnız yaşayış sahəsi, digərində isə ev əşyaları da göstərilirsə, onları eyni təminat kimi tutuşdurmaq olmaz. Ehtiyac siyahını təklif formasındakı seçimlərlə müqayisə et. “Evimə hansı təminat lazımdır?” sualına cavab tapmaq üçün evimi sel və daşqından necə sığortalayım deyə düşündüyün riskləri və qorunacaq əmlakı bir yerdə qeyd et.
Zərər baş verərsə, sənədləşdirməni necə planlaşdırmalı?
Əvvəlcə özünün və ailənin təhlükəsizliyini təmin et. Sığorta sənədləri ilə məşğul olmaq üçün təhlükəli əraziyə qayıtma. Şərait təhlükəsiz olduqda zərərin görünən vəziyyətini və hadisənin baş verdiyi tarixi qeyd et. Foto və qeydlər ilkin təsviri saxlamağa kömək edə bilər, amma bunları yalnız təhlükəsiz şəraitdə hazırla.
Bildirişin hansı müddətdə verilməli olduğunu, hara göndəriləcəyini və hansı sənədlərin tələb olunduğunu ümumi ehtimallara əsasən müəyyən etmə. Bu qaydalar üçün öz sığorta müqaviləndəki göstərişləri əsas götür. Müqaviləni və əlaqəli sənədləri əlçatan rəqəmsal qovluqda saxlamaq hadisə zamanı lazım olan məlumatları daha tez tapmağa kömək edər.
Hazırladığın siyahı ilə əmlak sığortası təkliflərini müqayisə et. Şərtləri diqqətlə nəzərdən keçir və uyğun variantı seçdikdən sonra müqaviləni onlayn rəsmiləşdir.
İnsure.az-da əmlak sığortası təkliflərini necə müqayisə edib rəsmiləşdirə bilərsən?
Əmlak sığortası təkliflərini onlayn nəzərdən keçir, şərtləri yanaşı müqayisə et və sənə uyğun variantı seç. insure.az-da məlumatları daxil etdikdən sonra təqdim olunan təklifləri qiymətləndirə, uyğun şərtləri seçəndə isə sığorta müqaviləsini rəqəmsal qaydada rəsmiləşdirə bilərsən. Beləliklə, seçim prosesi rahat və aydın olur.
Əvvəlcədən hazırladığın əmlak siyahısı və müqayisə cədvəli işini asanlaşdırır. Evin özü, ev əşyaları, sel və daşqın kimi risklər üzrə ehtiyacını müəyyən et. Sonra hər təklifdə bu ehtiyacların necə əhatə olunduğunu araşdır. Rəqəmsal müqayisə seçimləri sistemli nəzərdən keçirməyə kömək edir, amma son qərarını müqavilədəki konkret şərtlərə əsasən ver.
Onlayn müqayisədən sığorta müqaviləsinə keçid necə işləyir?
Proses bir neçə aydın addımdan ibarətdir:
- Məlumatları daxil et: Seçdiyin sığorta növü üçün formanın tələb etdiyi məlumatları dəqiq yaz. Məlumatlar düzgün və bir-birinə uyğun olduqda təklifləri müqayisə etmək asanlaşar.
- Təkliflərə bax: Təqdim olunan şərtlərdə sığortalanan əmlakı, risklərin adını, limitləri və istisnaları nəzərdən keçir.
- Su risklərinin ifadəsini yoxla: Sel və daşqının müqavilədə necə göstərildiyinə və hansı şərtlərlə əhatə olunduğuna diqqət yetir. Oxşar görünən ifadələri eyni təminat kimi qəbul etmə.
- Uyğun variantı seç: Ehtiyaclarına uyğun təklifi müəyyən etdikdən sonra müqaviləni diqqətlə oxu və rəqəmsal qaydada rəsmiləşdir.
Müqaviləni tamamlamazdan əvvəl daxil etdiyin məlumatların sənəddə düzgün əks olunduğunu yoxla. Əmlakın təsviri və seçdiyin təminat gözləntinlə uyğun gəlirmi? Bu son yoxlama tələsik seçim riskini azaldır. Rəqəmsal rəsmiləşdirmə sürətli və rahatdır, amma şərtləri oxumaq üçün vaxt ayırmaq yenə də vacibdir.
Rəqəmsal seçimdə şəffaflığı necə qoruya bilərsən?
Hər təklif üçün eyni cədvəli doldur: riskin adı, əhatə dairəsi, sığortalanan əmlak, limit, istisnalar və sığorta haqqı. Müqavilədə göstərilməyən məlumatı ehtimalla tamamlamadan ayrıca qeyd et. Belə müqayisə təkliflərin fərqini aydın göstərir və yalnız qiymətə əsaslanaraq qərar verməyin qarşısını alır.
Müqayisə apararkən qiymətlə yanaşı təminatı və istisnaları da oxu. Evimi sel və daşqından necə sığortalayım sualına cavab evin ehtiyaclarını müqavilənin şərtləri ilə tutuşduranda aydınlaşır. Təkliflərə baxarkən hər riskin və əmlak növünün sənəddə necə göstərildiyini əsas götür.
İndi əmlak sığortası təkliflərini onlayn müqayisə et və evinlə ailən üçün uyğun şərtləri seç.
Evin üçün növbəti addımı indi at
Sığorta seçimini müqaviləni əldə etməklə bitirmə. Müqaviləni rəqəmsal qaydada tamamladıqdan sonra onun surətini əlçatan yerdə saxla və ailənlə birlikdə əsas şərtləri nəzərdən keçir. Belə hazırlıq ehtiyac yarananda vacib məlumatları daha tez tapmağa kömək edər. Sığorta təhlükəsizlik tədbirlərini əvəz etmir, amma evin qorunması ilə bağlı qərarlarını daha planlı verməyə imkan yaradır.
“Evimi sel və daşqından necə sığortalayım?” sualına uyğun seçim evinin və qorumaq istədiyin əmlakın ehtiyaclarından başlayır. Təkliflərə baxarkən qiyməti təminat və istisnalarla birlikdə dəyərləndir, sonra müqaviləni diqqətlə oxu. Bizdə əmlak sığortası təkliflərini onlayn müqayisə edə, uyğun variantı seçib rəqəmsal rəsmiləşdirməyə keçə bilərsən.
Başlamaq üçün əmlak sığortası təkliflərini müqayisə et. Aydın şərtlərlə verilən məlumatlı qərar evin və ailən üçün daha hazırlıqlı addımdır.
Tez-tez verilən suallar
İcbari əmlak sığortası sel və daşqın zərərini qarşılayırmı?
İcbari əmlak sığortasının sel və daşqınla bağlı təminatını öz sığorta müqaviləndən yoxla. Hadisənin səbəbi və zərər dəyən əmlak önəmlidir: evin konstruksiyasına dəyən zərərlə mebelə dəyən zərərin əhatəsi fərqlənə bilər. Riskin müqavilədə necə göstərildiyinə, hansı əmlaka aid olduğuna və istisnalara bax. Bütün hadisələrin avtomatik ödəniləcəyini düşünmə.
Sel sığortası ilə evdaxili su sızması təminatı eyni şeydirmi?
Xeyr, hadisələrin mənbəyi fərqli ola bilər. Sel və daşqın zamanı su evə kənardan daxil ola bilər, evdaxili sızma isə boru və ya başqa daxili xəttlə bağlıdır. Məsələn, güclü yağışdan sonra zirzəmiyə su dolması ilə mətbəx borusunun sızması eyni hadisə sayılmaya bilər. Müqavilədə hər iki halın hansı şərtlərlə göstərildiyini ayrıca yoxla.
Daşqın baş verəndən sonra sığorta ödənişi almaq üçün nə etməliyəm?
Əvvəlcə özünün və ailənin təhlükəsizliyini təmin et. Sonra müqavilədəki bildiriş qaydasını oxu və orada göstərilən müddətə, əlaqə kanalına və tələb olunan sənədlərə əməl et. Təhlükəsiz olduqda zərərin tarixini və görünən vəziyyətini qeyd et. Mümkündürsə, foto çək və zədələnmiş əşyaların siyahısını hazırla. Ödəniş məsələsi müqavilənin şərtləri və təqdim olunan məlumatlar əsasında qiymətləndirilir.
Evimi sel və daşqından sığortalamaq nə qədərdir?
Əmlak sığortasının haqqı konkret təklifdə göstərilir, buna görə məbləği əmlakın və seçilən şərtlərin əsasında nəzərdən keçir. Təklifləri müqayisə edərkən sığorta haqqının yanında təminata, limitlərə və istisnalara da bax. Daha aşağı haqq evin və əşyalarının eyni dərəcədə əhatə olunması demək deyil. Dəqiq məbləği öyrənmək üçün əmlak məlumatlarını daxil et və təqdim olunan təklifləri müqayisə et.
Evimə dəyən sel zərəri üçün hansı sığorta sənədlərini yoxlamalıyam?
Əvvəlcə qüvvədə olan sığorta müqaviləsini və ona əlavə edilmiş sənədləri nəzərdən keçir. Riskin adı, sığortalanan əmlak, limit, istisnalar və hadisə barədə bildiriş qaydası əsas yoxlama nöqtələridir. Müqaviləyə dəyişiklik edilibsə, ən son sənədin səndə olduğuna əmin ol. Sığorta haqqının ödənilməsini təsdiqləyən məlumatı və əmlaka dair sənədləri də saxla. Tələb olunan sənədləri müqavilədəki qaydaya əsasən müəyyən et.
İcbari və könüllü əmlak sığortasını birlikdə müqayisə etməliyəmmi?
Bəli, hər iki təminatı nəzərdən keçirirsənsə, şərtləri yanaşı müqayisə etmək faydalıdır. İcbari müqavilənin əhatə etdiyi əmlakı müəyyən et, sonra könüllü təklifdə əlavə əhatə və ya fərqli limit olub-olmadığını yoxla. İki müqavilənin risklərini, istisnalarını və limitlərini tutuşdur. Beləliklə, hansı təminatın ehtiyacına uyğun olduğunu və əhatədə boşluq qalıb-qalmadığını daha aydın görə bilərsən.